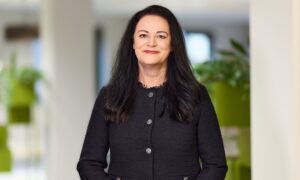
ABN Amro Hypotheken verbetert beleid en acceptatieprocessen om adviseurs meer zekerheid en voorspelbaarheid te bieden bij complexe aanvragen. Volgens Karin Polman, directeur Hypotheken Intermediair, staat niet iedere uitkomst vooraf vast, maar moet een adviseur wel vooraf duidelijkheid hebben over het proces en kunnen vertrouwen op een consistent acceptatieproces zodra het dossier is ingediend.
Volgens Polman draait de keuze voor een hypotheek bij complexe keuzes en hoge verwachtingen steeds minder om rente en productvoorwaarden. “Wanneer een adviseur vooraf weet wat mogelijk is, welke informatie nodig is en hoe het beleid wordt toegepast, kan hij zijn klant met vertrouwen begeleiden. Ontbreekt die duidelijkheid, dan ontstaat onzekerheid bij zowel de adviseur als de klant. Het draait uiteindelijk om voorspelbaarheid.”
Volgens Polman zit de uitdaging dan ook niet in de inhoudelijke kennis. Bij complexe dossiers geldt ABN Amro al langer als een specialist voor doelgroepen als medici, expats, ondernemers en klanten uit sport en entertainment. De opgave is om die expertise voorspelbaar te maken.
“De vraag is niet of we voldoende expertise hebben, maar hoe we ervoor zorgen dat die expertise ook overal hetzelfde wordt ervaren. Geen verrassingen meer.”
Maatwerk blijft maatwerk
Die ambitie betekent niet dat ieder complex dossier automatisch een voorspelbare uitkomst krijgt. Maatwerk blijft maatwerk. Het verschil moet zitten in de route ernaartoe. Daarom richt ABN Amro zich niet alleen op de boodschap, maar vooral op de uitvoering.
Met aanpassingen in processen en beleid wil de bank de voorspelbaarheid voor adviseurs vergroten. “Eerst verbeteren en dan vertellen”, zegt Polman. “Feedback is pas waardevol als adviseurs merken dat je er ook echt iets mee doet.”
“Voorspelbaarheid wordt de nieuwe standaard”
Zo geldt binnen kredietacceptatie voortaan de interne procesafspraak dat een aanvraag niet zonder collegiale toets wordt afgewezen. Wanneer een acceptant geen mogelijkheid ziet, kijkt een collega mee met de vraag of er toch een verantwoorde route mogelijk is.
“Je gaat zelf nog een paar keer goed kijken voordat een collega je mogelijk laat zien dat er toch een route mogelijk is. Zo bouwen we meer consistentie in het proces”, aldus Polman.
Onder de noemer ‘Acceptatie op locatie’ wil ABN Amro acceptanten en relatiemanagers ook vaker naar intermediairkantoren brengen om ter plekke complexe dossiers gezamenlijk te bespreken en te beoordelen.
Interpretatie geeft ruis
Ook het beleid wordt aangepast, omdat te veel ruimte voor interpretatie tot onzekerheid leidt. Die ruimte was ooit bedoeld om maatwerk mogelijk te maken, maar kan ertoe leiden dat vergelijkbare aanvragen verschillend worden beoordeeld. Bovendien herkennen digitale beleidstools alleen wat expliciet is vastgelegd.
Een mogelijkheid die wel bestaat, maar niet in het kredietbeleid staat, kan daardoor onterecht als onmogelijk worden gezien door AI-tools. ABN Amro neemt veelvoorkomende uitzonderingen daarom vaker op in het standaardbeleid. “Zodra een mogelijkheid expliciet in het beleid staat, weet de adviseur dat die route bestaat”, zegt Polman. “Uiteraard blijft de uiteindelijke beoordeling afhankelijk van het volledige dossier en de overige acceptatievoorwaarden.”
Uitzonderingen worden beleid
De bank verruimt daarnaast de mogelijkheden om variabel inkomen mee te nemen. Bonusinkomen tot 10 procent van het vaste jaarinkomen telt voortaan mee op basis van de meest recente werkgeversverklaring. Bij hogere bonussen blijft het gemiddelde over de afgelopen drie jaar leidend, maar stijgt het maximale percentage dat kan worden meegenomen van 25 naar 50 procent van het vaste jaarinkomen.
“Veelvoorkomende uitzonderingen worden beleid”
Ook voor allowances geldt een ruimere behandeling: bepaalde structurele toeslagen op de werkgeversverklaring kunnen volgens Polman tot 15 procent van het jaarsalaris meetellen.
Tot slot wordt de inzet van desktopwaarderingen verruimd. Vanaf 13 september accepteert ABN Amro deze op Confidence Level 5 zowel bij de aankoop van een woning als bij oversluiten, tot een maximale hypotheeksom van één miljoen euro. Daarmee wordt voor meer aanvragen vooraf duidelijk wanneer, binnen de geldende voorwaarden, een desktopwaardering kan volstaan in plaats van een fysieke taxatie. Dat maakt het aanvraagproces sneller en voorspelbaarder.
Voorspelbare kennispartner
ABN Amro wil de voorspelbare kennispartner worden voor complexe klantvragen. De bank richt zich daarbij op doelgroepen waarvoor standaardoplossingen regelmatig tekortschieten. Bij medici kan bijvoorbeeld rekening worden gehouden met een tijdelijk contract tijdens de opleiding of specialisatie.
Voor onder anderen promovendi, kandidaat-notarissen en medici in opleiding kent de bank specifieke beoordelingsmogelijkheden voor situaties waarin nog geen vast dienstverband bestaat. Maar ook voor topsporters, coaches, acteurs en musici zijn regelmatig maatwerkoplossingen nodig die aansluiten op een afwijkend carrière- en inkomensverloop.
“Expertise moet overal hetzelfde worden ervaren”
Zelfs starters vormen volgens Polman steeds minder vaak een homogene groep, bijvoorbeeld wanneer familievermogen, verduurzaming of toekomstige verbouwplannen een rol spelen. Ook in deze situaties moet de adviseur kunnen rekenen op soepele processen en de expertise van acceptanten.
Durf te kiezen
Ook de adviseur kan complexe dossiers eenvoudiger maken door bewust te kiezen voor een doelgroep. Dat is het onderwerp van de door ABN Amro mogelijk gemaakte HypoVak PE-masterclass ‘Durf te kiezen, hoe specialisatie complexe hypotheekdossiers eenvoudiger maakt’.
Spreker Henk Jansen, oprichter van BrightMinds en medeoprichter van Expat Mortgages, laat aan de hand van praktijkvoorbeelden zien hoe focus leidt tot meer kennis van inkomensstructuren, fiscale en juridische aspecten en het relevante netwerk rond de klant.
Volgens Polman sluit dat rechtstreeks aan bij de ambitie van de bank. “Complexe keuzes vragen om specialistische kennis. Het verschil tussen ‘kan niet’ en ‘hoe kan het wel?’ kan voor deze klanten enorm zijn.”
De lat ligt hoog
Kunstmatige intelligentie kan helpen om die kennis beter toepasbaar te maken. Binnen acceptatie ondersteunt AI het uitlezen en analyseren van documenten, maar de technologie neemt de beslissing niet over. Polman verwacht dat juist bij complexiteit veel winst is te behalen, mits de inzet gecontroleerd gebeurt.
Tegelijk maakt AI het belang van een helder beleid groter. Wat niet eenduidig is vastgelegd, kan door een systeem moeilijk betrouwbaar worden gevonden of toegepast.
De lat ligt hoog, erkent Polman. De bank is nog niet op het punt dat iedere adviseur de gewenste voorspelbaarheid al in elk dossier ervaart. De eerste beleidsverruimingen moeten snel effect hebben, maar voor het bredere vertrouwen in het proces is meer nodig. “Wij weten welke acties we inzetten, maar uiteindelijk gaat het erom hoe het intermediair die ervaart. Dit najaar moet merkbaar worden dat het anders gaat.”
De belofte is daarom geen vlekkeloze standaardroute voor elk dossier, maar een consistente dienstverlening die niet langer tot verrassingen leidt.
Dit interview werd eerder gepubliceerd in de InFinance HypoVak Beursspecial.
Elke werkdag het belangrijkste financiële nieuws in uw mailbox? Meld u gratis aan voor InFinance Daily.