Het kabinet ziet momenteel geen aanleiding voor een afzonderlijk onderzoek naar familiehypotheken en schenk-leenconstructies. Dat blijkt uit antwoorden op Kamervragen van D66 over de fiscale behandeling en de gevolgen voor de maximale leencapaciteit.
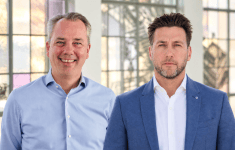
Tweede Kamerleden Henk-Jan Oosterhuis en Jan Schoonis (beiden D66) vroegen afgelopen juli onder meer hoe kredietverstrekkers met deze constructies omgaan en of onderzoek naar mogelijke beleidsmaatregelen nodig is. Minister Heinen (foto)en staatssecretaris Eerenberg van Financiën beantwoorden de vragen mede namens de minister van Volkshuisvesting en Ruimtelijke Ordening.
Extra financiering past binnen wettelijke kaders
Aanleiding vormt de zogenoemde schenk-leenconstructie, waarbij ouders een hypotheek verstrekken aan hun kind en vervolgens jaarlijks (een deel van) de betaalde rente en aflossing terug schenken. Verschillende hypotheekverstrekkers accepteren zo’n familiehypotheek onder voorwaarden naast de reguliere hypotheek.
Volgens het kabinet past dit binnen de wettelijke kaders voor verantwoorde kredietverlening. Voor zover schenkingen de maandlasten compenseren, mogen kredietverstrekkers deze verplichtingen buiten beschouwing laten bij het berekenen van de maximale leencapaciteit. De geldnemer heeft dan per saldo geen of beperkte lasten uit de familiehypotheek.
Het kabinet erkent dat huishoudens hierdoor meer financiële ruimte kunnen hebben dan kopers die uitsluitend een reguliere hypotheek afsluiten. Dat betekent volgens de bewindspersonen echter niet zonder meer dat de wettelijke leennormen worden overschreden.
Teruggeschonken rente niet altijd aftrekbaar
Voor hypotheekrenteaftrek bij een familielening gelden in beginsel dezelfde voorwaarden als bij een lening van een reguliere kredietverstrekker. De lening moet zijn aangegaan voor de aankoop of verbetering van de eigen woning en contractueel ten minste annuïtair in maximaal dertig jaar worden afgelost. Ook moet de rente marktconform zijn en financieel op de belastingplichtige drukken. Daarnaast moeten jaarlijks gegevens over de familielening aan de Belastingdienst worden verstrekt.
Kwijtschelding van rente sluit hypotheekrenteaftrek uit. Bij schenkingen hangt de beoordeling af van de omstandigheden. De Belastingdienst hanteert het standpunt dat de rente niet aftrekbaar is als vanaf het begin de bedoeling was dat deze uit schenkingen wordt betaald en daardoor niet financieel op de geldnemer drukt.
Volgens het kabinet zal dit bij de bedoelde schenk-leenconstructies vaak het geval zijn. Juist de schenkingen zorgen er immers voor dat de geldnemer lagere lasten heeft en meer kan lenen. De uiteindelijke fiscale beoordeling hangt af van de bankvoorwaarden en de feitelijke voorwaarden van de familiehypotheek. De vormgeving kan ook gevolgen hebben voor de schenkbelasting.
Effect op huizenprijzen onbekend
Het kabinet beschikt niet over gegevens waaruit blijkt bij welk deel van de woningtransacties een familiehypotheek met een schenk-leenconstructie wordt gebruikt. Daardoor kan het effect op de huizenprijzen niet worden vastgesteld.
In algemene zin kan verruiming van financieringsmogelijkheden zonder uitbreiding van het woningaanbod volgens het kabinet wel prijsopdrijvend werken. Het uiteindelijke effect hangt onder meer af van het gebruik van de constructies, de doelgroep en de marktomstandigheden.
Elke werkdag het belangrijkste financiële nieuws in uw mailbox? Meld u gratis aan voor InFinance Daily.