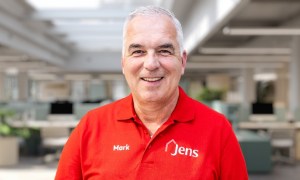
Met de introductie van de losse overbruggingshypotheek voegt Jens Onderlinge Hypotheken opnieuw een financieringsvorm toe aan zijn fintechplatform. Na de Familiehypotheek en Netwerkhypotheek richt het bedrijf zich nu op consumenten die ondanks voldoende overwaarde toch vastlopen bij een overbruggingshypotheek. Volgens CCO Mark Groenendijk laat deze innovatie vooral zien waar Jens voor staat: non-bancair maatwerk bieden waar bancaire standaardoplossingen tekortschieten.
Vijf minuten had Mark Groenendijk om de jury van de eerste editie van de Pitchstraat tijdens het VIP Congres 2026 te overtuigen. Niet met een ingewikkeld technisch verhaal, maar met een probleem dat veel hypotheekadviseurs herkennen: consumenten die ondanks voldoende overwaarde vastlopen bij een overbruggingshypotheek. “Wij hebben een probleem opgelost waar de hypotheekmarkt al jaren mee worstelt”, zegt hij.
Van bankier naar bouwer
Het winnen van de Pitchstraat maakte voor een breed publiek duidelijk waar Jens Onderlinge Hypotheken voor staat. De losse overbrugging is de nieuwste stap van een organisatie die al tien jaar oplossingen ontwikkelt voor hypotheekdossiers buiten de bancaire standaard.
Dat verhaal sprak ook Groenendijk aan. Om gevoel te krijgen bij de organisatie werkte hij eerst mee aan een project. Pas daarna besloot hij definitief de overstap te maken. Daarmee koos hij na een lange loopbaan in de hypotheekwereld, waarvan de laatste elf jaar als commercieel gezicht van ABN Amro richting het intermediair, niet voor een volgende corporate, maar voor een fintech met negentien medewerkers.
“Hier lag een prachtige kans. Alles stond klaar om door te groeien. Dan is het mooi om met de kennis en ervaring die je hebt opgedaan echt iets op te bouwen”, vertelt Groenendijk.
Door zijn jarenlange ervaring bij ABN Amro begrijpt Groenendijk waarom banken bepaalde keuzes maken. “Jens is geen uitdager van banken, maar een aanvulling op een markt die steeds verder wordt gestandaardiseerd. Een non-bancaire oplossing voor situaties waarin het licht op groen staat, maar het toch niet lukt.”
Van familiehypotheek naar netwerkhypotheek
Hoewel veel adviseurs Jens wellicht pas sinds kort kennen, bestaat het bedrijf al tien jaar. Het begon met de Familiehypotheek, waarmee families elkaar op een juridisch en administratief verantwoorde manier kunnen helpen bij de aankoop van een woning. Jens ontwikkelde daarvoor een platform dat niet alleen de aktes verzorgt, maar ook de lening- en betaaladministratie. “Helemaal fiscusproof”, aldus Groenendijk.
“Het sociale en maatschappelijke aspect van Jens Onderlinge Hypotheken spreekt mij enorm aan”
Volgens hem wordt dat laatste nog te vaak onderschat aan de adviestafel. “Een familiehypotheek is meer dan een contract. Je moet ook de (betaal)administratie goed organiseren. Anders kun je later fiscale problemen krijgen. Dat wordt nogal eens gebagatelliseerd.”
Vanuit die Familiehypotheek ontstond vervolgens de Netwerkhypotheek. Niet alleen familieleden bleken bereid om anderen financieel vooruit te helpen. Ook particuliere investeerders wilden vermogen inzetten om woningkopers te financieren, zeker nu massaal investeringsvastgoed door particulieren wordt verkocht. “Dat vond ik misschien wel het mooiste verhaal. Mensen die geld over hebben en daar niet alleen rendement mee willen behalen, maar ook anderen willen helpen. Dat sociale aspect sprak mij enorm aan. De Netwerkhypotheek laat zien waarin Jens onderscheidend is.”
Gezond boerenverstand
Omdat Jens geen geldverstrekker is, kan het oplossingen ontwikkelen voor dossiers die binnen de standaardprocessen van banken moeilijk passen. De naam en werkwijze van Jens zijn geïnspireerd op het Deense hypotheekmodel, waarbij beleggers hypotheken financieren in plaats van banken. Jens vertaalt dat principe naar de Nederlandse markt door particuliere investeerders rechtstreeks aan hypotheeknemers te koppelen. Via het platform faciliteert Jens het volledige proces in eigen beheer.
Investeerders bepalen uiteindelijk zelf of zij in een hypotheek willen participeren. Groenendijk omschrijft Jens graag als een organisatie die werkt met “gezond boerenverstand”. Daarmee doelt hij niet op soepelere acceptatie, maar op een andere manier van beoordelen. “Er zijn dossiers die op papier niet door een standaardtoets komen, terwijl het risico heel goed te overzien is. Wij kijken naar de volledige situatie.”
Volgens Groenendijk wordt maatwerk nog te vaak verward met extra risico. “Niet alles wat buiten de norm valt, is ook risicovol.” Hij noemt het voorbeeld van een zeventigjarige klant met een woning van twee miljoen euro die een hypotheek van twee ton nodig heeft. Bij verschillende banken bleek financiering lastig, terwijl de maandelijkse rentelasten volgens hem eenvoudig uit het beschikbare vermogen konden worden betaald. “Dat noem ik een gezond-boerenverstandhypotheek. Daarmee proberen we met een maatwerkoplossing een klant te helpen.”
De ontbrekende schakel
De introductie van de losse overbruggingshypotheek sluit daar volgens hem naadloos op aan. Jarenlang werd binnen de sector gesproken over consumenten die wel veel overwaarde hebben, maar toch geen losse overbruggingsfinanciering kunnen krijgen.
Vooral senioren die kleiner willen wonen, maar ook mensen die emigreren, scheiden of een nieuwbouwwoning kopen, lopen volgens Groenendijk regelmatig tegen die beperking aan. “Wij zeggen heel simpel: zit er voldoende overwaarde in de woning, dan kijken wij samen met onze investeerders of we daarvoor een tijdelijke oplossing kunnen bieden.”
“Niet alles wat buiten de norm valt, is ook risicovol”
Daarbij kijkt Jens verder dan alleen de actuele woningwaarde. Marktdata, verkoopsnelheid en regionale ontwikkelingen worden nadrukkelijk meegenomen in de beoordeling. Groenendijk: “Senioren krijgen daarnaast ook wel eens de schuld dat ze niet doorstromen. Wij willen ze juist helpen om die stap wel te zetten en lossen in het proces het maatschappelijke probleem van stagnerende doorstroming binnen de woningmarkt op.”
Adviseur als groeimotor
Waar Jens jarenlang vooral rechtstreeks zaken deed met consumenten, kiest het bedrijf nu nadrukkelijk ook voor het adviseurskanaal en het intermediaire kanaal. Dat is volgens Groenendijk geen toevallige keuze. “Tachtig procent van alle hypotheken loopt via het intermediair. Als je wilt groeien, moet je dat kanaal omarmen. Intermediairs worden de belangrijkste motor achter de groei van Jens.”
De losse overbruggingshypotheek wordt gefaseerd en exclusief via het intermediair uitgerold. In eerste instantie gebeurt dat via Vereniging Eigen Huis en De Hypotheekshop, die beide hebben meegewerkt aan de ontwikkeling van het product. Groenendijk verwacht begin 2027 te starten met een bredere uitrol naar de intermediaire Premium Partners.
Hij hoopt bovendien dat de bekendheid van Jens Onderlinge Hypotheken ertoe zal leiden dat adviseurs in het adviestraject eerder aan Jens zullen denken. “Veel dossiers worden eigenlijk al afgewezen voordat ze überhaupt bij een geldverstrekker terechtkomen. Het licht staat op groen, maar toch krijgt iemand geen hypotheek. Bij een dossier dat elders onhaalbaar is, hoop ik dat de adviseur aan ons denkt. Wat hij daarvoor nodig heeft, is een sluitende motivatie bij de klantsituatie.”
De volgende stap
De ambitie van Jens reikt verder dan één nieuw product. Groenendijk ziet het bedrijf uitgroeien tot een gevestigde naam voor specialistische financieringsoplossingen.
Die ambitie krijgt op 29 september ook een gezicht op HypoVak, waar adviseurs kunnen kennismaken met de mensen achter Jens Onderlinge Hypotheken. Voor Groenendijk is dat vooral een uitnodiging om met elkaar in gesprek te gaan over de adviespraktijk. Want uiteindelijk wil Jens niet concurreren met banken maar wel aanvullen en met specialistische financieringsoplossingen meer mensen aan een woning helpen. “Daar waar we impact kunnen maken, zullen we dat blijven doen. Jens maakt het mogelijk.”
Dit interview werd eerder gepubliceerd in de InFinance HypoVak Beursspecial.
Elke werkdag het belangrijkste financiële nieuws in uw mailbox? Meld u gratis aan voor InFinance Daily.