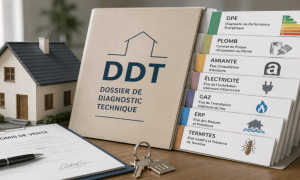
In Frankrijk ligt er bij de eerste bezichtiging een dossier op tafel met daarin het energielabel, een risicokaart en informatie over asbest, elektra en gas. Betaald door de verkoper. In Nederland krijgt jouw klant, als het meezit, een vragenlijst, een ouderdomsclausule en het dringende advies om vooral géén voorbehoud te maken.
Tijd dat de verkoper zijn huiswerk maakt en niet de koper
Wie in Frankrijk een woning verkoopt aan een particulier, moet een dossier de diagnostic technique aanleveren. Dat dossier gaat als bijlage mee met het voorlopig koopcontract én met de notariële akte. Er zit altijd een energielabel in en een risico- en vervuilingsrapport. Afhankelijk van bouwjaar en installaties komen daar rapporten bij over asbest, lood, elektra, gas, termieten, septic tank en oppervlakte. Prijskaartje: 300 tot 800 euro en bij een slecht energielabel nog eens 700 tot 1.500 euro voor een verplichte audit. En dat voor rekening van de verkoper.[1]
Twee details maken het verschil. Het dossier ligt er vóór de verkoop, niet erna. Het risicorapport moet al bij de eerste bezichtiging beschikbaar zijn. En de rapporten komen van gecertificeerde, verzekerde professionals. De verkoper kijkt dus niet zijn eigen huiswerk na. Maar het echte resultaat zit in de sanctie. Ontbreekt een verplicht rapport, dan vervalt de contractuele uitsluiting van aansprakelijkheid voor verborgen gebreken. Vrij vertaald: wie niet meet, draait er zelf voor op. Dáár zit de motor van het systeem en niet direct in de papierwinkel.
Wat we in Nederland doen

Rob Timmermans MFP is oprichter en Hoofddocent Advieskwaliteit bij Impact Financiële Opleidingen
Het huidige systeem in Nederland legt het risico bij de verkeerde partij. Artikel 7:17 BW geeft de koper recht op een woning die geschikt is voor normaal gebruik. Dat klinkt geruststellend, maar het zwaartepunt ligt bij zijn onderzoeksplicht. De verkoper hoeft in beginsel alleen te melden wat hij wéét.
Niet weten is in Nederland een verdedigbare positie. Sterker nog, het loont. Wat de verkoper daarna nog aan restrisico overhoudt, schuift hij met een ouderdoms- of niet-zelfbewoningsclausule door naar de koper.[2] In Frankrijk bestaat die uitweg niet, om de eenvoudige reden dat meten verplicht is.
Daar komt de Nederlandse biedstrijd ook nog overheen. Een bouwkundige keuring is optioneel, maar een voorbehoud kost biedingskracht: wie het opneemt, verliest. Zelfs over het biedproces zelf tast de koper in het duister. Volgens Vereniging Eigen Huis krijgt maar 32% van de bieders achteraf het biedlogboek te zien. De optelsom is zorgwekkend. De koper doet de grootste investering van zijn leven, draagt het volledige informatierisico en heeft van alle partijen aan tafel de zwakste informatiepositie.[3]
Het Franse rapport is niet heilig
Eén nuance, voordat ik dit stuk als Franse reclamefolder wegzet: een funderingskeuring zit er in Frankrijk niet in. Wat er wel is, is zone-informatie: het risicorapport vermeldt of de grond gevoelig is voor krimp en zwel van klei, voor grondbewegingen of voor holtes. De verkoper moet schriftelijk verklaren welke schades ooit onder het rampenregime zijn vergoed, droogteschade aan funderingen inbegrepen. Een geotechnisch bodemonderzoek is alleen verplicht bij verkoop van bouwgrond, niet van een bestaande woning. Het structurele onderzoek uit de wet van 2024 geldt alleen voor collectieve woongebouwen in door de gemeente aangewezen zones.[4]
Op funderingen valt bij Frankrijk dus weinig te kopiëren. Wat er valt te leren is het principe: de verkoper meet en betaalt en wie het nalaat is aansprakelijk. En het idee dat schadehistorie transparant op tafel hoort. Wat een huis in het verleden heeft gemankeerd, is geen privézaak van de eigenaar.
Waarom het nu knelt
 Want juist op funderingen komt er iets op ons af. De Raad voor de leefomgeving en infrastructuur becijferde in 2024 dat zo’n 425.000 panden nu of vóór 2035 funderingsschade krijgen, met een potentiële schadepost van 54 miljard euro. In de kabinetsbrief van juli 2025 loopt die prognose op tot 780.000 panden richting 2050.[5]
Interessanter dan die cijfers is de richting van het beleid. De Raad adviseerde een verplichte informatieplicht over de funderingsstaat bij verkoop en verhuur vanaf 2029. Het kabinet zette in juli 2025 een meerjarenaanpak in gang, met een landelijk toegankelijk Fonds Duurzaam Funderingsherstel, 20 miljoen euro in 2026 en het voornemen om funderingsinformatie eerder in het verkoopproces beschikbaar te stellen.[6]
Met andere woorden: het principiële debat is dus al gevoerd en gewonnen. De wetgever vindt in principe ook wel dat de verkoper de koper moet informeren over de technische staat, maar regelt het nu alleen gebrek voor gebrek, in een veel te traag tempo. Een compleet woningdossier is op korte termijn geen extreme stap, maar dan moet het wel in één keer goed worden geregeld.
Het raakt ook de hypotheekadviseur
Dit is geen technisch vraagstuk, maar ook een financieringsvraagstuk. Je adviseert over een lening van dertig jaar op een onderpand waarvan niemand de technische staat kent. Ligt er twee jaar later een funderingsofferte van 70.000 euro op tafel die niet in de hypotheek past, dan komt onvermijdelijk de vraag: had jij daar niet op moeten wijzen? De Wft-zorgplicht gaat over passendheid van het krediet en een keurig passende hypotheek wordt onhoudbaar zodra een onbekend herstelrisico zich meldt. Ook de AFM heeft hieraan gerefereerd in de recent gepubliceerde Leidraad Hypotheekadvisering.
Een compleet woningdossier is op korte termijn geen extreme stap
Ook de geldverstrekker heeft er belang bij. Een taxateur is geen funderingsspecialist, dus de vermelding van de risicoklasse biedt onvoldoende zekerheid. Een verplicht dossier naar Frans model, mét funderingsonderzoek, verbetert de risicobeoordeling van de hele keten. Anders dan de verkopende makelaars heeft de adviessector geen enkel belang bij informatieschaarste.
‘Ja maar, dat kost geld’
Zeker. Vijfhonderd tot vijftienhonderd euro, op een gemiddelde transactieprijs. Die kosten worden nu ook al gemaakt, alleen door de koper. En bij vijf serieuze gegadigden vijf keer voor hetzelfde huis. Eén keuring betaald door de verkoper is simpelweg goedkoper dan vier keuringen die in de prullenbak verdwijnen.
Mijn voorstel in drie stappen
- Per direct: verplicht een door verkoper te verstrekken funderingsrapport met meetgegevens en risicoklasse bij verkoop van woningen in aangewezen risicogebieden, vooruitlopend op 2029.
- Daarna (2028–2030): een gestandaardiseerd technisch woningdossier verplichten bij elke verkoop aan een particulier, gehecht aan de koopakte met verval van de aansprakelijkheidsuitsluiting als dit ontbreekt.
- Randvoorwaarde: certificering, beroepsaansprakelijkheidsverzekering en toezicht op de keurders. Anders verplaatst het probleem zich naar de kwaliteit van het rapport.
En tot die tijd? Vraag standaard naar bouwjaar, bodem en funderingstype. Reken bij risicopanden een herstelscenario door in de maandlastentoets. En leg vast dát je het besproken hebt, juist als je klant zonder keuring biedt.
Dit artikel werd eerder gepubliceerd in de InFinance HypoVak Beursspecial.
Bronnen:
1. Code de la construction et de l’habitation, art. L.271-4 e.v.; overzicht diagnostics obligatoires, service-public.fr.
2. Burgerlijk Wetboek, art. 7:17; mededelings- en onderzoeksplicht bij koop van een woning.
3. Vereniging Eigen Huis, onderzoek biedproces; NVM-protocol Transparant Bieden (per 1 februari 2026).
4. État des risques et pollutions (incl. kleirisico en CATNAT-schadeverklaring); étude géotechnique (loi ELAN); diagnostic structurel, wet 2024-322 en decreet 2025-814.
5. Raad voor de leefomgeving en infrastructuur, Goed gefundeerd, 2024.
6. Rijksoverheid, Meerjarenaanpak funderingsproblematiek, 4 juli 2025.
Elke werkdag het belangrijkste financiële nieuws in uw mailbox? Meld u gratis aan voor InFinance Daily.