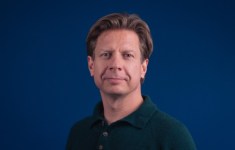
AI kan hypotheekadviseurs veel administratief werk uit handen nemen. Maar juist naarmate de technologie beter wordt, wordt de deskundigheid van de adviseur belangrijker. Volgens AI-docent en spreker Reinier Gunneman ligt de meerwaarde in het combineren van AI met menselijke controle.
Een klantgesprek opnemen, automatisch laten transcriberen en enkele minuten later beschikken over een samenvatting en actielijst. Het is een van de toepassingen waarmee Gunneman tijdens de VCN & HBC Summerschool liet zien hoe snel AI inmiddels het adviesproces binnendringt. De winst zit volgens hem niet alleen in minder administratie. Doordat de adviseur minder hoeft mee te schrijven, ontstaat ook meer ruimte om tijdens het gesprek daadwerkelijk aandacht aan de klant te besteden.
Na het gesprek kan het transcript bovendien opnieuw worden gebruikt. Een taalmodel kan van het transcript een klantverslag en actielijst maken, de communicatiestijl van de klant herkennen en zelfs feedback geven op het optreden van de adviseur. Gunneman gebruikt AI naar eigen zeggen na gesprekken bijvoorbeeld om drie kritische verbeterpunten te formuleren.
AI als tweede paar ogen
Interessanter wordt het wanneer AI niet alleen werk uitvoert, maar ook wordt ingezet als controle-instrument. Gunneman demonstreert hoe een transcript van een hypotheekgesprek samen met de AFM-leidraden aan een taalmodel kan worden aangeboden. Vervolgens kan worden nagegaan of onderwerpen die volgens de leidraad in een bepaalde fase van het adviesproces aan bod moeten komen, daadwerkelijk zijn besproken.
Daarmee ontstaat een soort tweede paar ogen naast de adviseur. Niet als vervanging van diens eigen beoordeling, maar als hulpmiddel om achteraf te signaleren wat mogelijk is gemist.
‘AI produceert, de adviseur controleert’
Die volgorde is essentieel, benadrukt Gunneman. Want een overtuigend geformuleerd AI-antwoord hoeft nog geen juist antwoord te zijn. Dat illustreert hij met een vraag over de bijleenregeling. Een taalmodel komt snel met een plausibele berekening van de eigenwoningreserve, maar gaat daarbij uit van een situatie die in de praktijk genuanceerder kan liggen. De hypotheekadviseur beschikt over de vakkennis om zo’n antwoord kritisch te beoordelen.
Daarom adviseert Gunneman om AI bij inhoudelijke vragen expliciet naar bronnen en wetteksten te laten verwijzen en die bronnen vervolgens zelf te controleren. De technologie versnelt daarmee niet alleen het zoeken naar informatie, maar kan ook het controleren ervan ondersteunen. De eindverantwoordelijkheid blijft bij de professional.
Slimme stagiair
In het verlengde daarvan vergelijkt Gunneman AI met een slimme stagiair. “AI kan het voorwerk doen, dingen samenvatten, conceptteksten maken en snel informatie ophalen. Maar zorg ervoor dat de mens uiteindelijk besluit en zelf de eindverantwoordelijkheid draagt.”
Dat vraagt ook iets van advieskantoren. Wie AI zakelijk inzet, moet weten welke gegevens worden verwerkt, welke privacy-instellingen gelden en waar de beperkingen van de technologie zitten. Ook toestemming van klanten voor het opnemen en verwerken van gesprekken verdient daarbij aandacht.
Volgens Gunneman maakt AI de menselijke expertise daarom niet minder relevant, maar juist belangrijker. “Zorg ervoor dat je eindredacteur van je eigen werk blijft. AI produceert, maar jij controleert.”
De winst zit uiteindelijk in wat er met de vrijgekomen tijd gebeurt. “Minder tijd aan administratie betekent meer tijd voor de relatie”, stelt Gunneman. De adviseur kan zich daardoor sterker richten op het begeleiden van keuzes en het bieden van expertise en persoonlijk contact. “De mens heeft behoefte aan verbinding. En als je die verbinding met elkaar weet te vinden, dan heb je waardevolle gesprekken.”
Dit artikel werd eerder gepubliceerd in de InFinance HypoVak Beursspecial.
Elke werkdag het belangrijkste financiële nieuws in uw mailbox? Meld u gratis aan voor InFinance Daily.